Reforma tributária 2027: guia para pequenos empresários
Reforma tributária 2027: entenda como as mudanças de impostos afetam a precificação, a margem e o fluxo de caixa do pequeno empresário e do MEI.
7 min de leitura
A reforma tributária brasileira entrará em vigor de forma progressiva a partir de 2026, com impacto pleno previsto para 2033 — mas as decisões que afetam preços, margens e fluxo de caixa do pequeno empresário começam já em 2027. Este guia reúne o que donos de pequenas empresas e MEIs precisam entender agora para não ser pegos de surpresa — e lembra, desde já: as informações aqui são jornalísticas e educativas, e não substituem a orientação do seu contador.
O que é a reforma tributária e por que ela afeta você
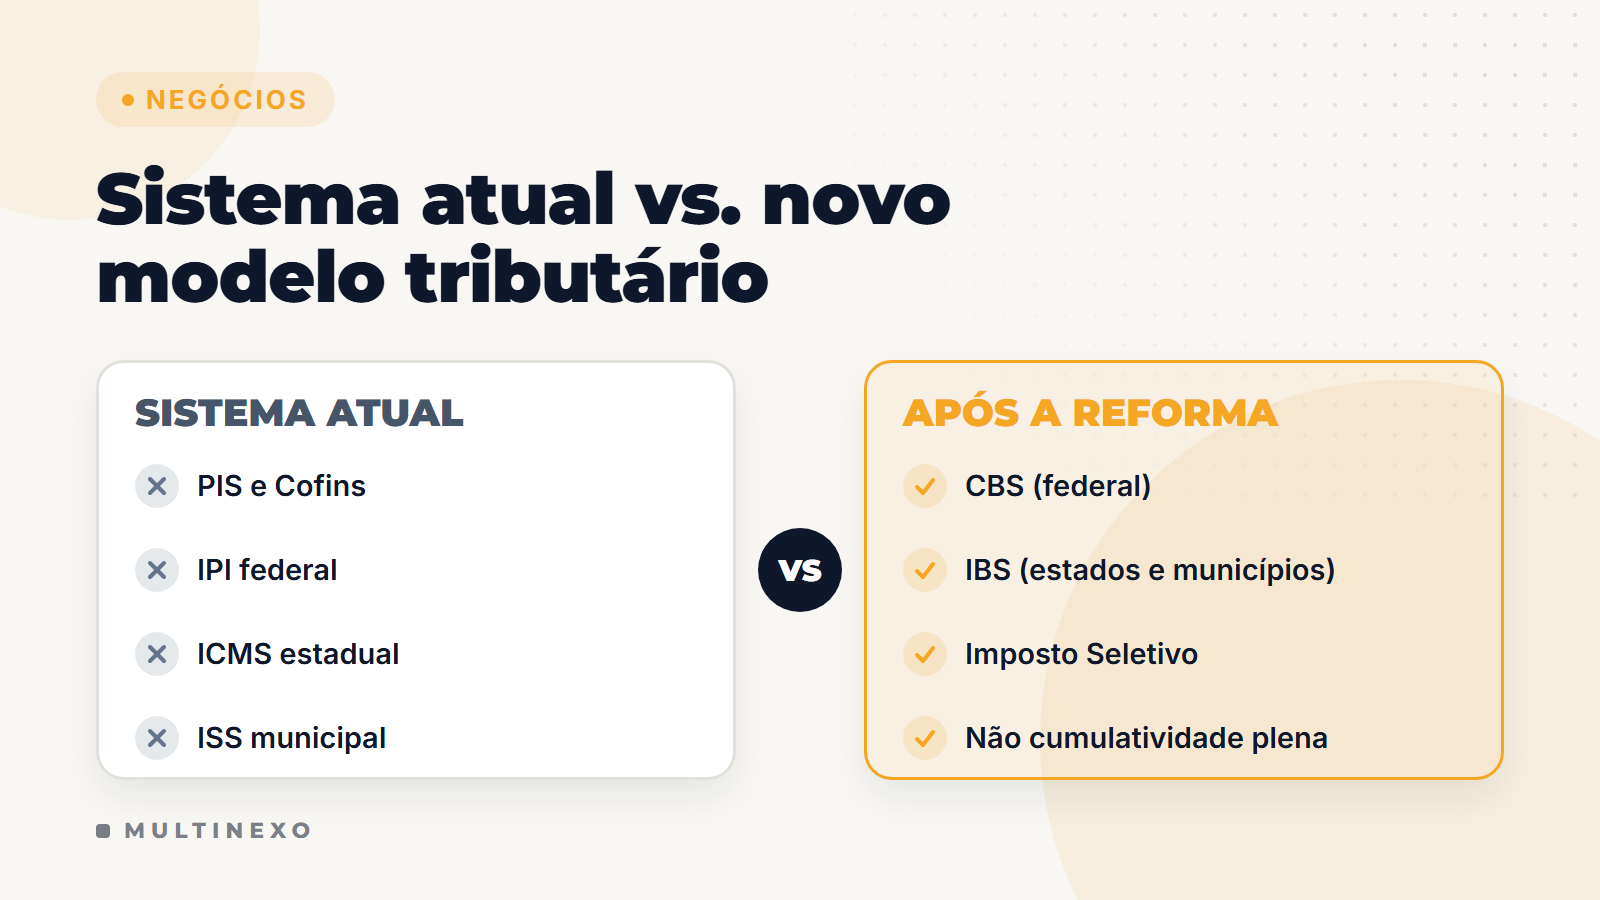
A reforma tributária é a maior mudança no sistema de impostos sobre consumo do Brasil em décadas. Aprovada pelo Congresso Nacional ao longo de 2023 e 2024 (Emenda Constitucional nº 132/2023 e legislação complementar), ela substitui cinco tributos — PIS, Cofins, IPI, ICMS e ISS — por dois novos impostos unificados: a CBS (Contribuição sobre Bens e Serviços, federal) e o IBS (Imposto sobre Bens e Serviços, estadual e municipal). Além deles, haverá um Imposto Seletivo para produtos considerados prejudiciais à saúde ou ao meio ambiente.
A transição é gradual. De 2026 a 2032, os tributos antigos vão sendo reduzidos enquanto CBS e IBS sobem progressivamente. O sistema antigo deixa de existir, em tese, em 2033. Para 2027, a alíquota-teste da CBS já estará em vigor de forma mais ampla, e os contribuintes começarão a sentir a diferença na emissão de notas, no crédito tributário e, principalmente, na formação de preços.
A lógica central da reforma é o princípio da não cumulatividade plena: o imposto pago em cada etapa da cadeia produtiva gera crédito para a etapa seguinte. Na prática, quem compra de fornecedores formalizados paga menos imposto no final. Isso muda o incentivo de estar na informalidade — e pode mudar o custo relativo de cada fornecedor que você usa.
Como funciona na prática para pequenas empresas
O caminho da reforma até o seu caixa passa por alguns pontos concretos que você precisa acompanhar:
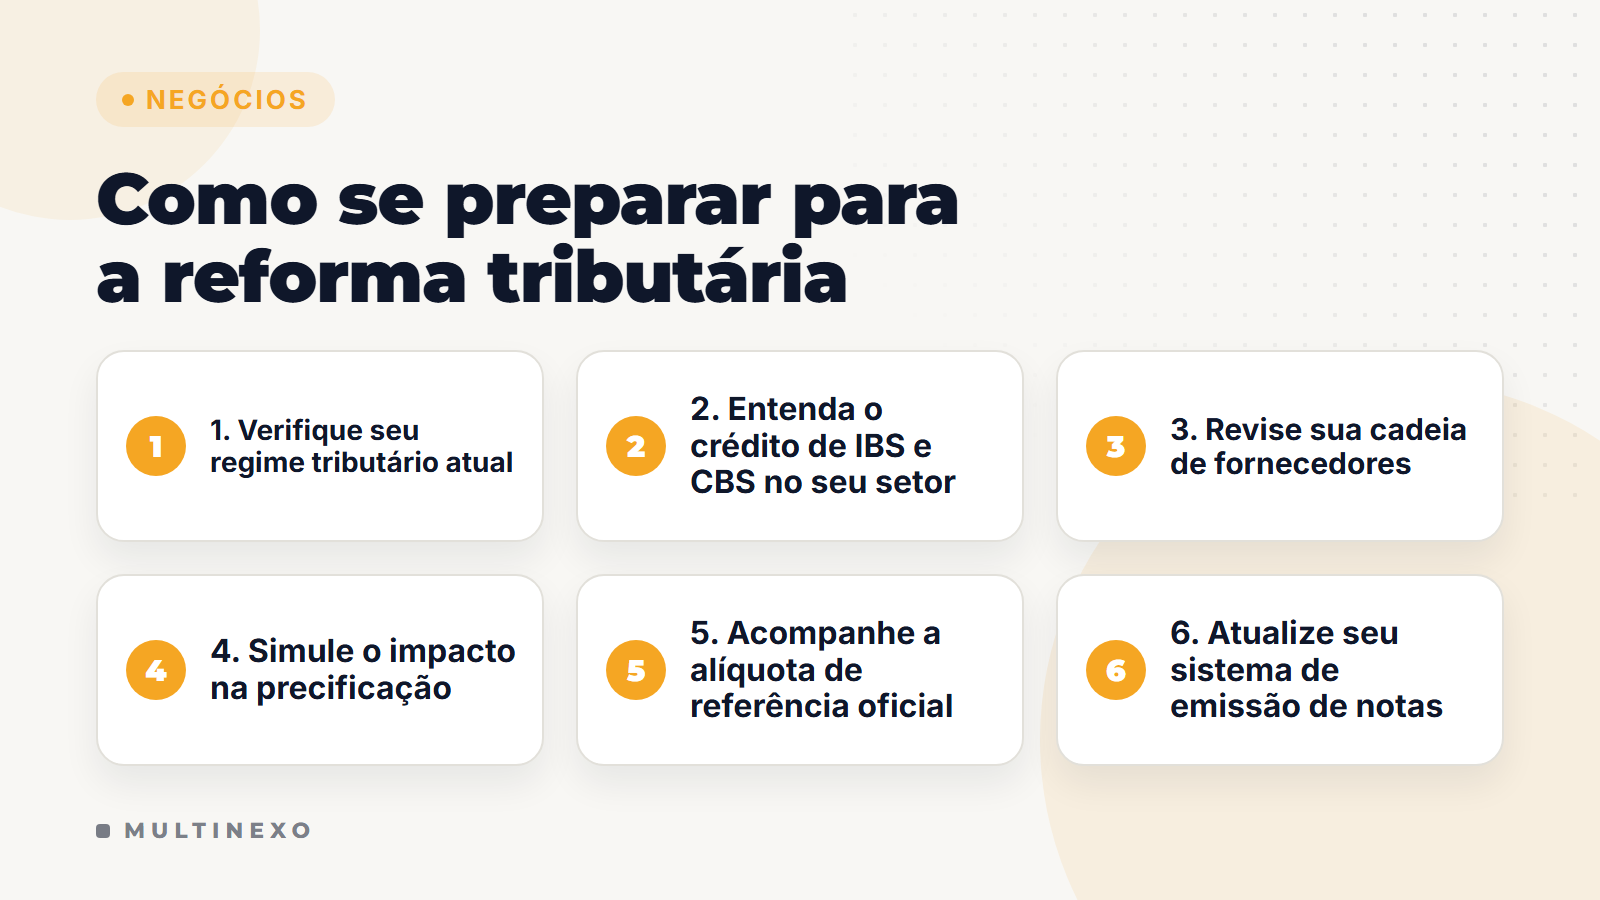
Verifique seu regime tributário atual. Simples Nacional, Lucro Presumido ou Lucro Real — cada um tem regras de transição diferentes. O Simples Nacional tem tratamento específico na legislação complementar e ainda está sendo detalhado em normas regulamentares. Converse com seu contador sobre qual regime faz mais sentido a partir de 2026.
Entenda como o crédito tributário vai funcionar no seu setor. Com a não cumulatividade plena do IBS/CBS, sua empresa pode ter direito a créditos sobre insumos comprados. Isso pode reduzir o imposto a pagar — mas só se você tiver fornecedores formalizados e notas fiscais em ordem.
Revise sua cadeia de fornecedores. Se parte dos seus fornecedores opera na informalidade, você perde crédito tributário. Após a reforma, comprar de quem emite nota pode se tornar mais vantajoso financeiramente, não apenas uma questão ética.
Simule o impacto na sua precificação. A carga tributária efetiva pode subir ou cair dependendo do setor e do regime. Antes de redefinir preços para 2027, peça ao seu contador uma simulação comparativa com os tributos atuais.
Acompanhe a alíquota de referência. O governo publicará a alíquota de referência do IBS e CBS periodicamente. A projeção inicial do Ministério da Fazenda era de alíquota combinada em torno de 26–28%, mas esse número pode ser ajustado até 2027. Não tome decisões com base em estimativas antigas.
Adapte seu sistema de emissão de notas fiscais. CBS e IBS exigirão campos específicos nas notas. Sistemas de gestão (ERPs, frente de caixa, plataformas de e-commerce) precisarão ser atualizados. Verifique com seu fornecedor de software qual é o plano de adequação.
Exemplo com números
Exemplo ilustrativo: imagine uma pequena confecção que vende roupas no varejo e fatura R$ 30 mil por mês no Simples Nacional, na faixa atual de alíquota de 8%. Hoje, a carga de impostos sobre a receita bruta gira em torno de R$ 2.400/mês.
Com a reforma, a confecção poderá abater créditos de IBS/CBS sobre os tecidos e insumos comprados de fornecedores formalizados. Se os insumos representam 40% do faturamento (R$ 12 mil), e a alíquota de referência for 27%, o crédito potencial seria de R$ 3.240. Dependendo da alíquota final aplicada à venda, o resultado líquido pode ser menor ou maior do que o atual — o que só uma simulação detalhada com o contador, considerando o enquadramento definitivo do Simples pós-reforma, vai revelar.
O ponto principal: não presuma que sua carga vai cair. Para alguns setores de serviços, a carga poderá aumentar. Para comércios com cadeia formalizada, pode cair. O cálculo é individual.
Se você ainda não tem clareza sobre seus números-chave de gestão, vale conferir os 7 indicadores essenciais para lojas — eles são o ponto de partida para qualquer simulação de impacto tributário.
Erros comuns
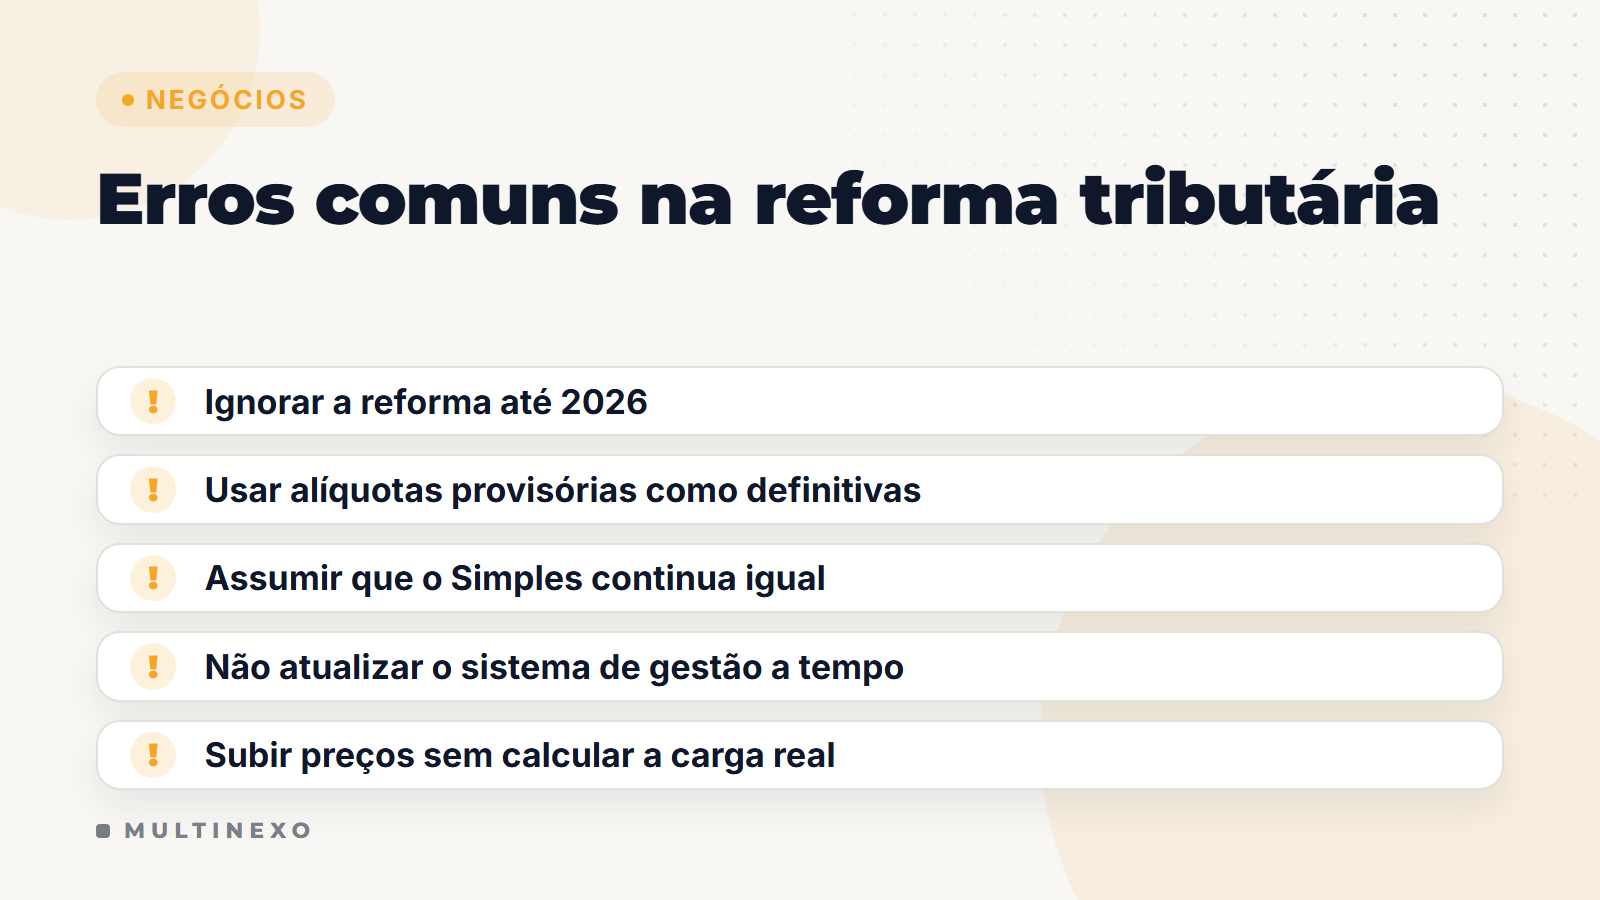
Ignorar a reforma até 2026 — como evitar: as decisões de pricing, contrato de fornecedores e regime tributário precisam ser tomadas antes da transição entrar em vigor, não depois. Reserve uma reunião com seu contador ainda em 2025.
Confiar em alíquotas provisórias como se fossem definitivas — como evitar: a legislação complementar ainda está sendo regulamentada. Use as estimativas apenas como referência; tome decisões com base em normas publicadas.
Assumir que o Simples Nacional vai funcionar igual — como evitar: o Simples tem tratamento diferenciado na reforma, mas os detalhes ainda estão sendo finalizados. Acompanhe as publicações do Comitê Gestor do IBS e da Receita Federal.
Não atualizar o sistema de gestão a tempo — como evitar: a emissão de NF-e e NFC-e precisará de campos novos. Atrasar a atualização do software pode gerar multas e complicações operacionais.
Repassar o impacto ao preço sem antes calcular — como evitar: subir preço preventivamente sem saber se sua carga vai subir ou cair é um risco comercial. Calcule primeiro, decida depois.
Falar em estratégia de precificação também envolve entender como você está posicionado no mercado — confira o artigo sobre posicionamento de marca para pequenas empresas para conectar as duas frentes.
Principais pontos
- A reforma tributária substitui PIS, Cofins, IPI, ICMS e ISS pelo IBS e CBS, com transição de 2026 a 2033.
- Para 2027, mudanças já estarão em vigor e afetarão precificação, crédito tributário e escolha de fornecedores.
- O princípio da não cumulatividade plena pode beneficiar quem compra de fornecedores formalizados.
- O impacto real depende do setor, regime tributário e cadeia de fornecimento — não há resposta genérica.
- O Simples Nacional tem tratamento específico, mas a regulamentação ainda está em curso — acompanhe as normas.
- Este artigo é informativo e não substitui a orientação do contador para o seu caso concreto.
Perguntas frequentes
O MEI vai ser afetado pela reforma tributária 2027?
O MEI tem regime tributário próprio e, por enquanto, não está diretamente enquadrado no IBS/CBS da mesma forma que empresas maiores. Contudo, mudanças no ICMS e ISS podem afetar indiretamente custos de fornecedores e clientes do MEI. Consulte um contador para entender o impacto específico ao seu caso.
A reforma tributária vai aumentar ou diminuir meus impostos?
Depende do setor e do regime tributário. Setores de serviços podem ter aumento de carga; comércios com cadeia formalizada tendem a se beneficiar dos créditos. Apenas uma simulação individualizada com seu contador pode responder com precisão.
Quando preciso começar a me preparar para a reforma tributária?
Idealmente ainda em 2025. As mudanças de regime, contrato com fornecedores e atualização de sistemas levam tempo. Quanto antes você iniciar as conversas com seu contador e seu fornecedor de software, menor o risco de ser pego de surpresa em 2026–2027.
O Simples Nacional vai acabar com a reforma tributária?
Não. O Simples Nacional continua existindo, mas terá regras de transição próprias. A legislação complementar prevê tratamento diferenciado para os optantes do Simples em relação ao IBS e CBS. Os detalhes finais ainda estão sendo regulamentados pelo Comitê Gestor do IBS.
Como a reforma tributária afeta a formação de preços?
Se sua carga tributária efetiva mudar — para mais ou para menos —, o custo de servir um cliente muda junto. Por isso, qualquer revisão de tabela de preços para 2027 deve ser precedida de uma simulação tributária. Também vale revisar sua estratégia de marketing para não perder competitividade durante a transição — veja o artigo sobre marketing para pequenas empresas.
Próximo passo
Se você quer entender como estruturar o seu negócio para crescer com mais previsibilidade — mesmo em um cenário de transição tributária —, faça o diagnóstico gratuito da Multinexo e descubra onde estão as maiores oportunidades de eficiência e crescimento no seu caso.
Sobre o autor
Daniel Aguiar escreve sobre automação, marketing, tráfego pago e tecnologia aplicada a pequenas e médias empresas. Na Multinexo, ajuda negócios a crescer combinando estratégia de marketing com automação e inteligência artificial.